Liquidités
Compte à termeFonds monétairesFonds eurosCompte épargne rémunéré

Expertises · 02
Un patrimoine ne se construit pas en empilant les placements.
Construire une allocation, c’est d’abord donner une fonction à chaque partie du patrimoine.
Liquidité, projets, revenus, croissance ou transmission : l’horizon et le risque acceptable ne sont pas les mêmes pour chaque objectif. L’allocation patrimoniale consiste à organiser ces différentes fonctions avant de choisir les actifs et les instruments qui permettront d’y répondre.
Univers d’investissement
Chaque classe d’actifs joue un rôle différent dans un patrimoine. Elles n’ont ni le même horizon, ni les mêmes risques, ni les mêmes atouts. L’enjeu n’est pas de toutes les posséder, mais de comprendre ce que chacune peut apporter à l’ensemble.
Compte à termeFonds monétairesFonds eurosCompte épargne rémunéré
Investment gradeHigh yieldFonds obligataires
Actions en directETFFonds
Immobilier directSCPIOPCI
Private equityDette privéeVenture capital
BitcoinAltcoinsStablecoins
Produits structurésActifs alternatifs
La question n’est pas de tous les posséder,
mais de comprendre le rôle que chacun peut jouer dans le patrimoine.
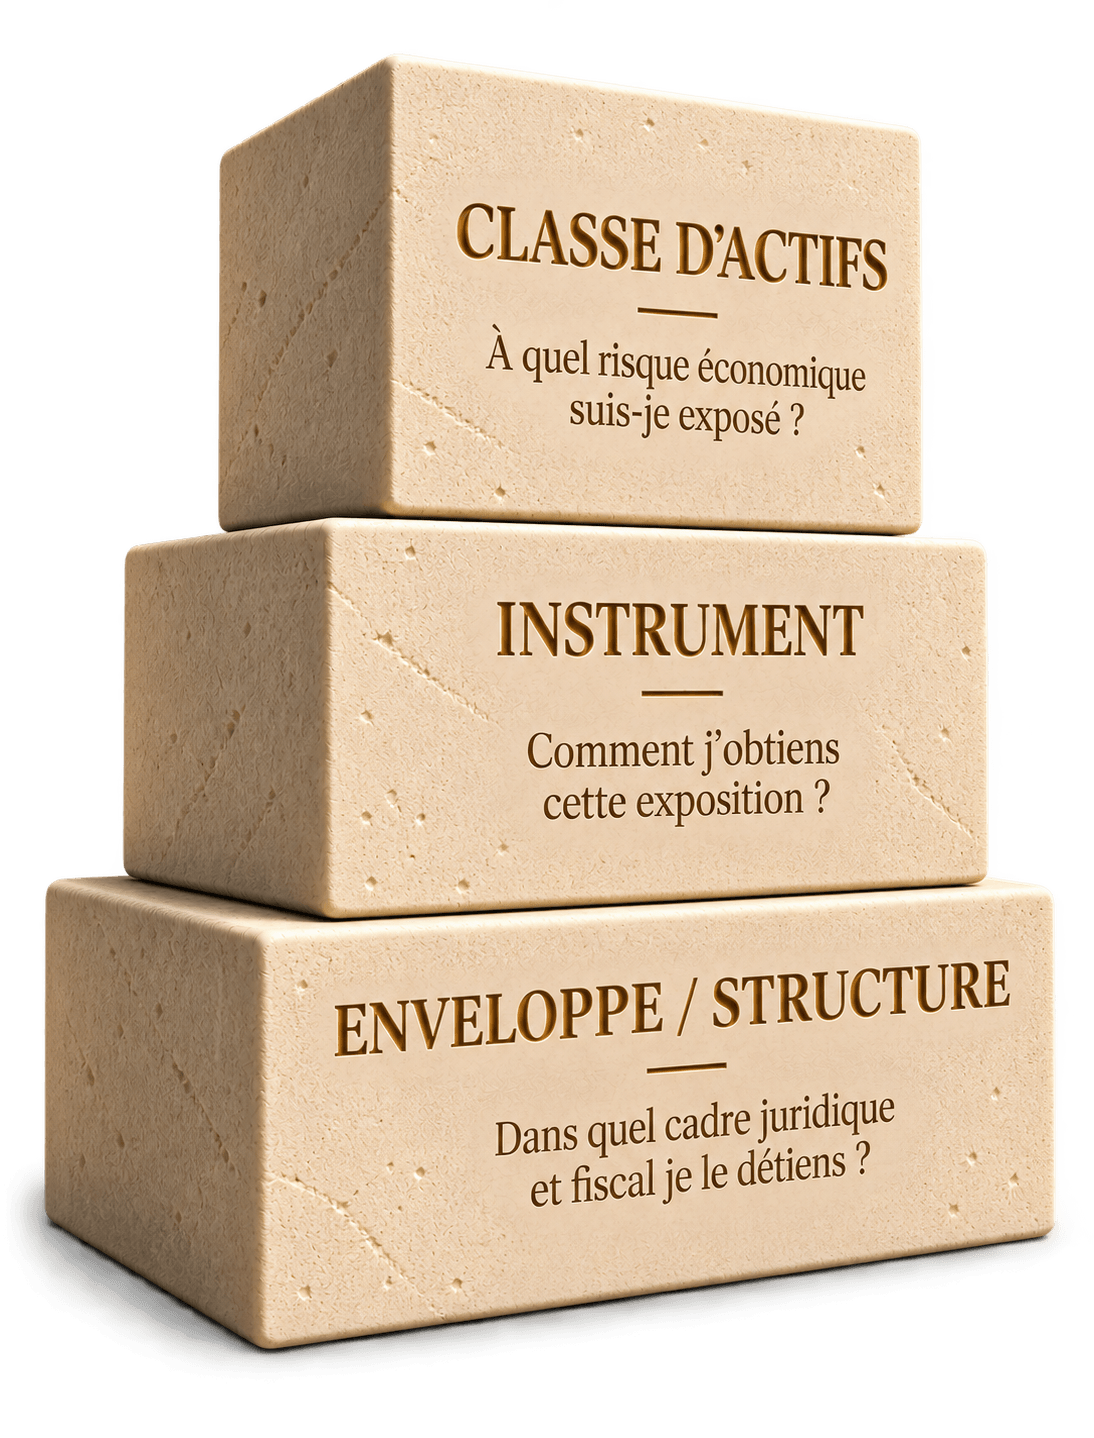
Architecture d’investissement
Un même actif peut être accessible via plusieurs instruments et détenu dans différentes enveloppes. Ces trois décisions sont complémentaires et ne répondent pas aux mêmes questions.
Mise en perspective
Le montant est identique. L’allocation ne l’est pas. Entreprise, immobilier, revenus, horizon et projets modifient la manière d’organiser les mêmes 500 000 €.
Choisissez un profil pour ouvrir l’étude de cas
Allocation purement illustrative — elle ne constitue ni une recommandation ni une allocation modèle.
Les ressources de Glizio
Patrimoine global, diversification, liquidité, classes d’actifs et rééquilibrage : les principes pour construire une allocation cohérente.
Distinguer rendement, revenu disponible et retraits pour organiser un capital destiné à financer durablement un niveau de vie.
Comparer investissement immédiat et investissement progressif lorsque le capital destiné au long terme est déjà disponible.
Dimensionner la réserve réellement nécessaire avant d’allouer le reste du patrimoine à des objectifs de moyen ou long terme.
Questions fréquentes
Une allocation doit partir du patrimoine global, pas seulement du portefeuille financier. Immobilier, entreprise, liquidités, actions, obligations et actifs non cotés doivent être regardés ensemble. La bonne répartition dépend ensuite des projets, de l’horizon, du besoin de liquidité et de la capacité à supporter les pertes. Il n’existe donc pas de répartition universelle valable pour tout le monde.
Le bon montant dépend des dépenses essentielles, de la stabilité des revenus, des projets prévus et de la liquidité du reste du patrimoine. Une réserve de précaution ne doit pas être calculée comme un simple pourcentage de la fortune totale. Elle doit surtout permettre de faire face à un imprévu sans devoir vendre un actif dans de mauvaises conditions.
La diversification se mesure par les risques économiques réellement détenus, pas par le nombre de comptes ou de lignes. Posséder plusieurs fonds exposés aux mêmes marchés ou renforcer encore un patrimoine déjà très immobilier n’apporte pas forcément de vraie diversification. Il faut regarder les classes d’actifs, les secteurs, les zones géographiques, la liquidité et les principales sources de risque.
Investir immédiatement permet généralement de maximiser le temps passé sur les marchés, tandis qu’une entrée progressive peut être plus confortable psychologiquement. Le bon choix dépend donc à la fois de l’allocation cible et de la capacité de l’investisseur à accepter une baisse peu après son investissement. Notre analyse compare investissement immédiat et progressif.
Oui, mais le niveau de vie soutenable ne se déduit pas simplement d’un rendement moyen. Il faut distinguer performance du portefeuille, retraits, fiscalité, inflation et éventuelle consommation du capital. Retirer 5 000 € par mois représente 60 000 € par an, soit 6 % du capital initial. La soutenabilité dépend ensuite de l’allocation, de l’horizon et de la volatilité.