Transmettre
Organiser le passage de la propriété ou du capital entre les générations, en choisissant le bon moment et les bons outils.

Expertises · 04
Un patrimoine se construit dans le temps.
Sa transmission aussi.
Donation, succession, démembrement, assurance-vie, immobilier ou entreprise : transmettre un patrimoine implique d’articuler des règles juridiques et fiscales avec une réalité familiale.
Anticiper permet surtout de choisir ce qui doit être transmis, à qui, à quel moment et sous quelle forme.
Les trois dimensions
Organiser le passage de la propriété ou du capital entre les générations, en choisissant le bon moment et les bons outils.
Préserver le conjoint, les proches et les équilibres familiaux, en anticipant les situations de vie et les aléas.
Articuler propriété, revenus et pouvoir de décision dans le temps, pour répondre à des objectifs familiaux et patrimoniaux durables.
Le temps de la transmission
Tout ne se joue pas au moment de la succession. Donation, démembrement, assurance-vie, organisation d’une société familiale ou dispositions successorales peuvent intervenir à des moments différents. Le calendrier devient alors un véritable outil patrimonial.
Organiser la détention et préserver son propre équilibre patrimonial.
Transmettre progressivement certains actifs ou certains droits tout en organisant revenus et gouvernance.
Transmettre le patrimoine restant selon les dispositions prises et les règles successorales applicables.
Organiser la transmission
Une transmission peut dissocier plusieurs dimensions : la propriété du capital, les revenus qu’il produit et le pouvoir de décision. Les organiser séparément permet de construire un passage progressif entre les générations, sans perdre de vue la sécurité du donateur, les besoins des bénéficiaires et les équilibres familiaux.
Donation, succession, pleine propriété, nue-propriété : la propriété peut évoluer progressivement entre les générations.
Le démembrement permet par exemple de transmettre la nue-propriété d’un actif tout en conservant son usufruit. Dans une société, la transmission peut aussi porter sur une fraction du capital plutôt que sur l’actif lui-même.
La question n’est donc pas seulement de savoir quoi transmettre, mais quels droits transmettre, à qui et à quel moment.
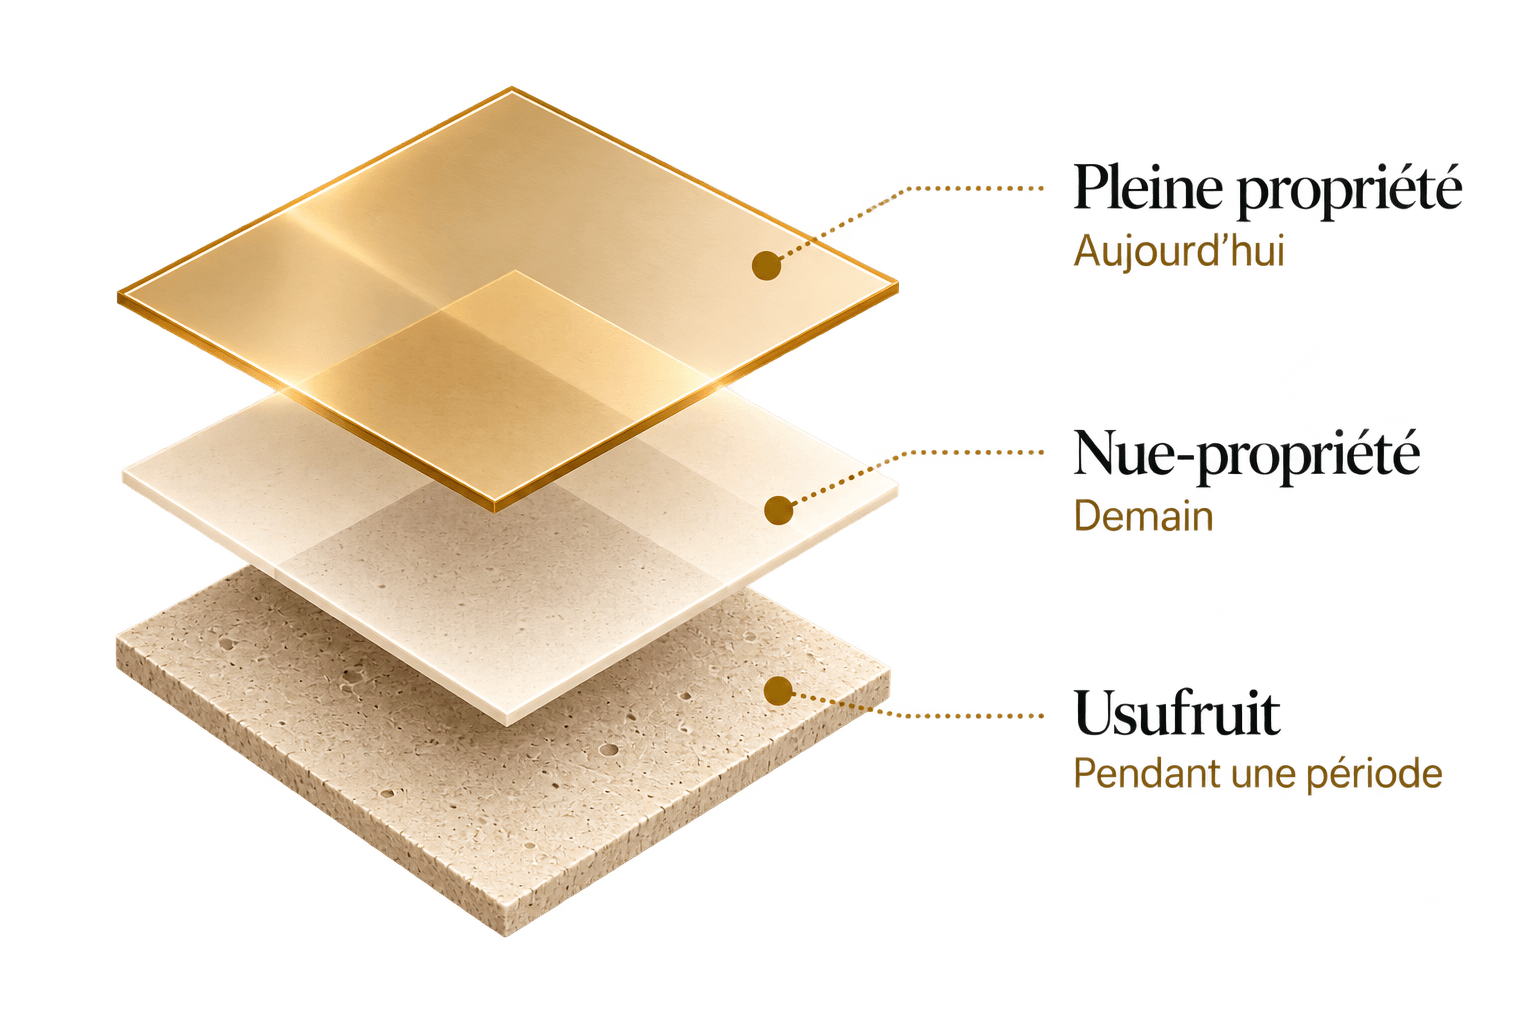
Donation, succession, pleine propriété, nue-propriété : la propriété peut évoluer progressivement entre les générations.
Le démembrement permet par exemple de transmettre la nue-propriété d’un actif tout en conservant son usufruit. Dans une société, la transmission peut aussi porter sur une fraction du capital plutôt que sur l’actif lui-même.
La question n’est donc pas seulement de savoir quoi transmettre, mais quels droits transmettre, à qui et à quel moment.
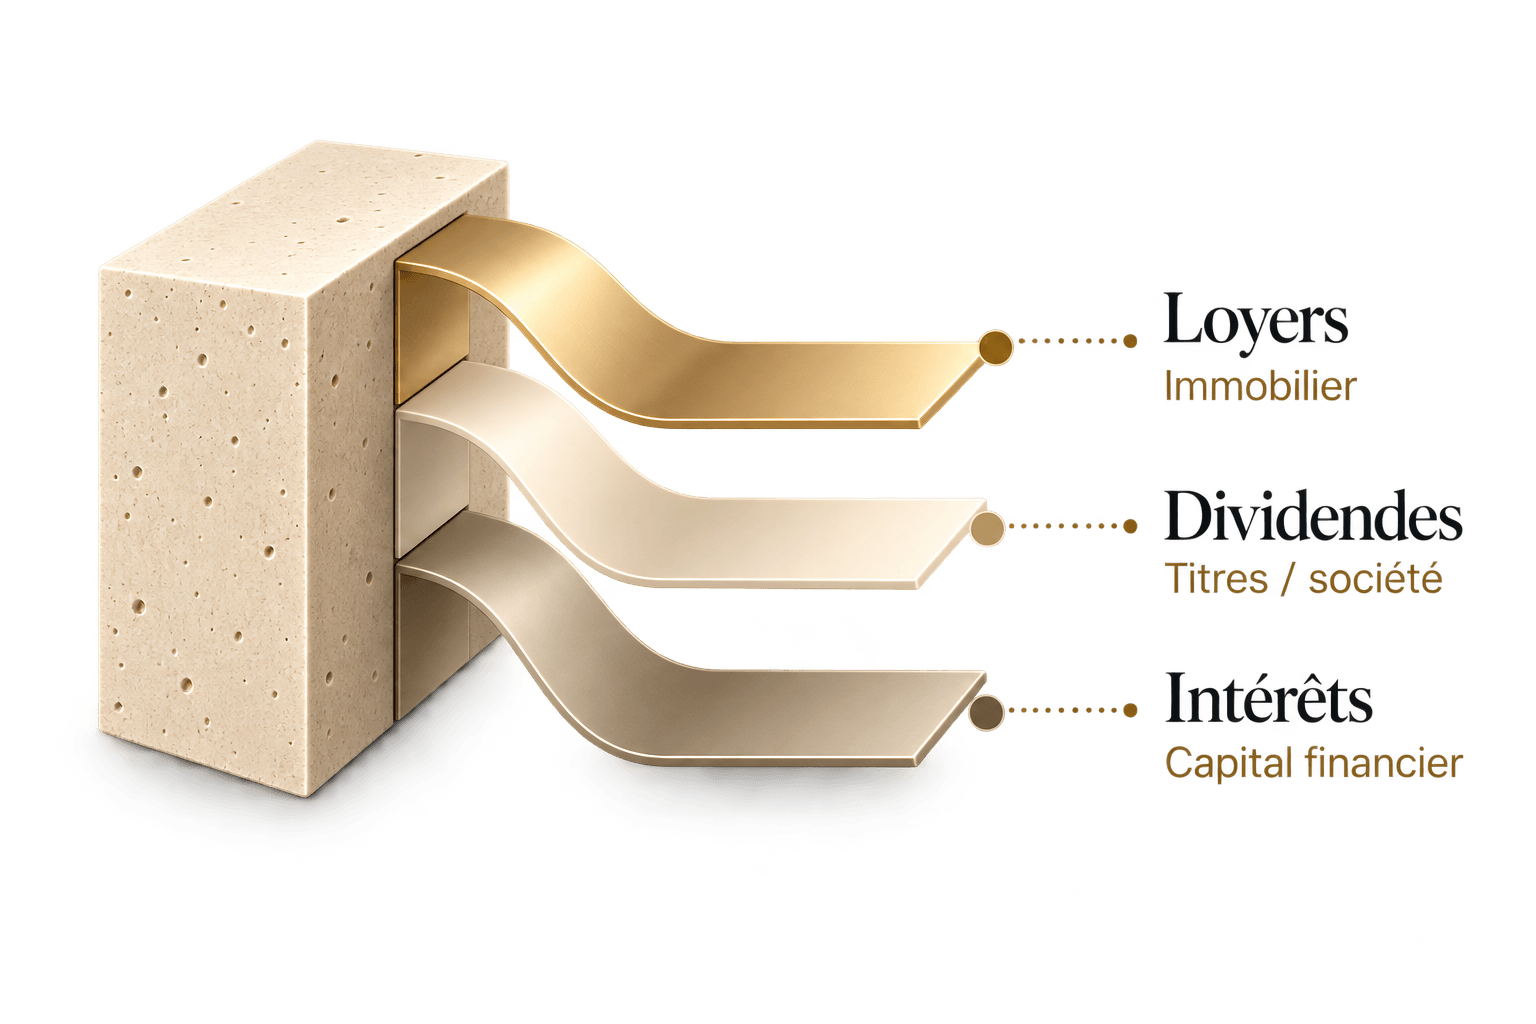
Transmettre un actif ne signifie pas nécessairement renoncer immédiatement aux revenus qu’il génère.
L’usufruit peut permettre de conserver la perception de loyers, de dividendes ou de revenus financiers alors que la nue-propriété a déjà été transmise. Cette dissociation peut préserver les ressources du donateur tout en amorçant la transmission.
Capital et revenus peuvent ainsi suivre deux temporalités différentes.
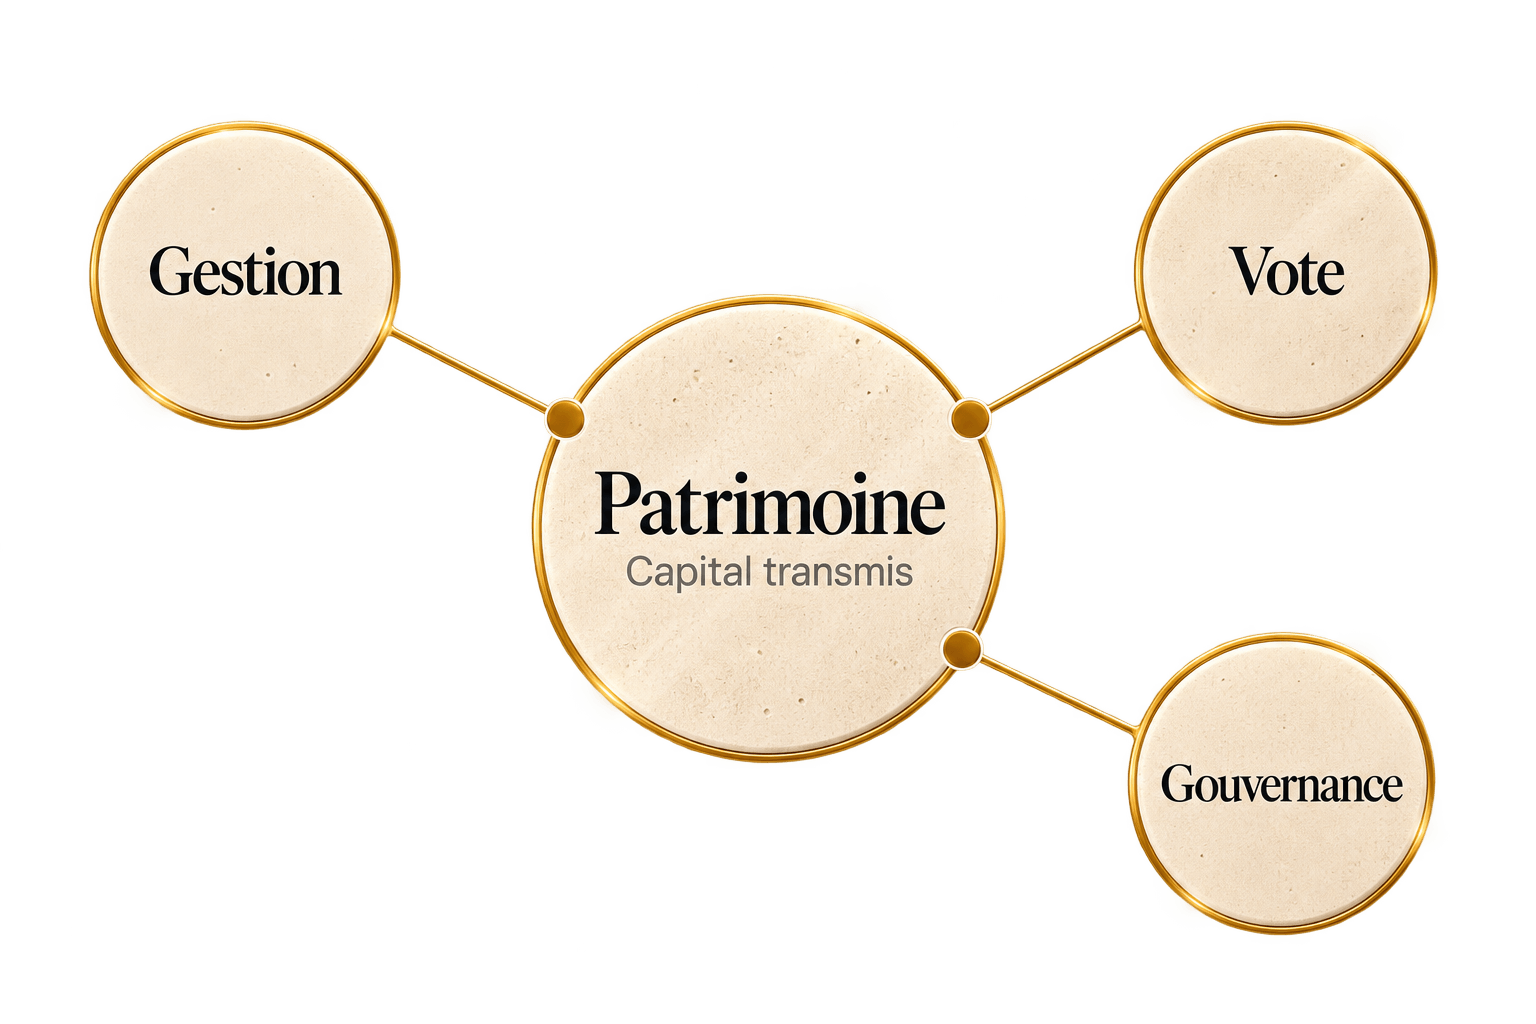
Propriété économique et pouvoir de décision ne suivent pas nécessairement la même temporalité.
Statuts, droits de vote, mandat de gestion, pacte familial ou organisation sociétaire peuvent encadrer la gouvernance pendant la transition. L’objectif est d’éviter qu’un transfert de capital entraîne mécaniquement un transfert immédiat de toutes les décisions.
Une transmission patrimoniale organise aussi la manière dont le pouvoir évolue entre les générations.
Les ressources de Glizio
Comprendre l’exonération de 75 %, les conditions de conservation et de direction.
Comprendre comment transmettre une partie de la valeur de l’entreprise avant sa vente et ce que suppose une donation réellement effective.
Comparer la logique de transmission d’une donation avec celle d’un apport-cession destiné à conserver et réinvestir le capital dans une holding.
Questions fréquentes
La transmission gagne généralement à être réfléchie bien avant la succession. Anticiper permet de choisir quels actifs transmettre, à quels bénéficiaires, à quel moment et sous quelle forme. Donation, démembrement, assurance-vie ou transmission d’entreprise ne répondent pas aux mêmes objectifs. Commencer tôt permet surtout de conserver davantage d’options.
Il n’existe pas de réponse universelle. Une donation permet de transmettre certains actifs immédiatement, tandis qu’une succession organise le transfert du patrimoine restant au décès. Le bon équilibre dépend des besoins du donateur, de l’âge des bénéficiaires, de la nature des actifs et des objectifs familiaux. Transmettre trop tôt peut fragiliser le donateur ; attendre trop longtemps peut réduire les possibilités.
Oui. Certaines organisations permettent de dissocier la propriété, les revenus et le pouvoir de décision. Le démembrement peut séparer usufruit et nue-propriété, tandis qu’une société peut organiser la gouvernance différemment de la répartition économique du capital. Ces solutions doivent toutefois répondre à un objectif familial précis, et non être utilisées mécaniquement.
Il n’est pas nécessaire que tous les enfants reçoivent les mêmes titres ou participent à la gouvernance. Un héritier peut avoir vocation à reprendre l’entreprise tandis que d’autres reçoivent une part différente du patrimoine familial. L’enjeu consiste à rechercher l’équité sans confondre égalité parfaite, propriété du capital et pouvoir de décision.
Ces trois stratégies répondent à des objectifs différents. La donation avant cession vise d’abord à transmettre une partie de la valeur avant la vente. Le Pacte Dutreil concerne surtout une entreprise appelée à rester dans la famille. L’apport-cession vise davantage à conserver et réinvestir du capital dans une holding après la vente. Le bon choix dépend donc de la destination future de l’entreprise et du capital.